Yleisperiaate kryptovaluuttojen verotuksessa
Suomessa kaikkia kryptovaluuttoja, ei vain Bitcoinia, verotetaan samalla luovutusvoitto-periaatteella: jokainen myynti, vaihto tai käyttö maksuvälineenä on luovutus, josta syntyy joko verotettavaa voittoa tai vähennyskelpoista tappiota (Verohallinto).
Mikä eroaa Bitcoin-verotuksesta?
Perusperiaate on sama kuin Bitcoinilla (ks. Bitcoinin verotus), mutta muihin kryptovaluuttoihin voi liittyä myös erityistilanteita, kuten staking-palkkiot tai DeFi-tuotot, joita Bitcoin-verkossa ei tavallisesti synny.
Erityistilanteita muille kryptovaluutoille
- Staking-palkkiot. Pääomatuloa saantihetken arvosta, ja sama arvo on myöhemmin niiden hankintahinta (Verohallinto).
- DeFi-tuotot. Verokohtelu voi vaihdella tuoton lähteen mukaan.
- Airdropit. Pääomatuloa, jos airdrop perustuu jo omistettuihin kryptoihin, ja ansiotuloa, jos se saadaan vastineeksi tehtävästä; verotettava määrä on saantihetken arvo.
Miksi kirjanpito korostuu erityisesti useilla kryptovaluutoilla
Jos käyt kauppaa useammalla eri kryptovaluutalla ja teet myös krypto-krypto-vaihtoja, tapahtumien määrä ja monimutkaisuus kasvavat nopeasti verrattuna pelkkään Bitcoin-kaupankäyntiin.
Jokainen vaihto lasketaan omaksi luovutustapahtumakseen, joten huolellinen, jatkuva kirjanpito on erityisen tärkeää – jälkikäteen kaiken selvittäminen useasta palvelusta voi olla työlästä.
Oma kokemus: talletukset ja nosto vuonna 2025
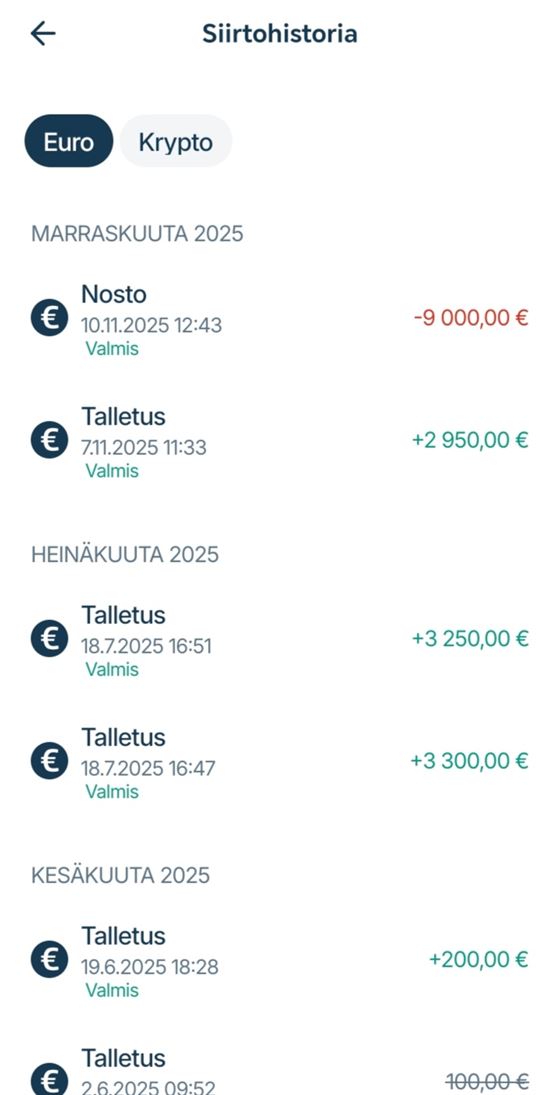
Kuvassa on toimituksen oman Coinmotion-tilin eurosiirtojen historia vuodelta 2025.
Tilille talletettiin kesäkuussa 200 €, heinäkuussa kahdessa erässä 3 300 € ja 3 250 € sekä marraskuussa 2 950 €.
10.11.2025 tililtä nostettiin 9 000 € takaisin pankkitilille.
Nosto pankkiin ei itsessään ole verotettava tapahtuma, vaan verotus kohdistuu kryptojen myyntiin euroiksi.
Jokainen myynti on siis ilmoitettava sen vuoden veroilmoituksessa, jona myynti tehtiin.
Kun kauppoja on useissa kolikoissa ja useissa erissä, pörssin siirto- ja kauppahistoria on käytännössä ainoa luotettava lähde laskelmille.
Siksi historia kannattaa ladata talteen vuosittain, eikä vasta silloin, kun veroilmoitusta täytetään.
Voiko kryptovaluuttojen verolaskennan automatisoida?
Kryptoveron laskentaan erikoistuneet työkalut voivat tuoda yhteen tapahtumatiedot useasta pörssistä ja lompakosta sekä laskea luovutusvoitot ja -tappiot automaattisesti.
Nämä työkalut helpottavat merkittävästi erityisesti aktiivisilla, useaa kryptovaluuttaa käyttävillä sijoittajilla, vaikka lopullinen vastuu ilmoituksen oikeellisuudesta on aina veroilmoituksen tekijällä itsellään.
Usein kysyttyä kryptovaluuttojen verotuksesta
Verotetaanko kaikkia kryptovaluuttoja samalla tavalla?
Perusperiaate (luovutusvoitto) on sama, mutta erityistilanteet kuten staking ja DeFi-tuotot voivat tuoda lisänyansseja. Tarkista ajantasainen ohjeistus Verohallinnolta.
Pitääkö eri kryptovaluuttojen väliset vaihdot ilmoittaa?
Kyllä, kryptovaluutan vaihtaminen toiseen on verotuksessa luovutus riippumatta siitä, mitkä kaksi kryptovaluuttaa ovat kyseessä.
Kannattaako käyttää verolaskentatyökalua, jos kauppoja on vähän?
Muutaman kaupan voi usein laskea käsin, mutta jos käytät useaa palvelua tai teet toistuvia krypto-krypto-vaihtoja, automatisoitu työkalu voi säästää huomattavasti aikaa ja vähentää virheriskiä.
Tämä sisältö on yleistä tietoa, ei henkilökohtaista veroneuvontaa.