Mikä Bitcoinin luovutusvoitto on?
Luovutusvoitto syntyy, kun myyt, vaihdat tai käytät Bitcoinia korkeammalla arvolla kuin mihin hintaan hankit sen.
Erotus – myyntihinta miinus hankintameno – on veronalaista pääomatuloa Suomessa.
Bitcoinin luovutusvoiton laskukaava
Hankintameno sisältää ostohinnan lisäksi siihen suoraan liittyvät kulut, kuten kaupankäyntikulut.
Todellisen hankintamenon sijaan voit aina käyttää hankintameno-olettamaa, jos se on sinulle edullisempi tai ostohintaa ei pystytä osoittamaan (Verohallinto).
Havainnollistava esimerkki luovutusvoiton laskemisesta
| Vaihe | Summa |
|---|---|
| Ostettu 0,1 BTC hintaan | 3 000 € |
| Myyty 0,1 BTC hintaan | 5 000 € |
| Luovutusvoitto | 2 000 € |
Esimerkki on havainnollistava, ei todellinen kurssihistoria.
Oikea esimerkki: 5 ETH:n myynti euroiksi
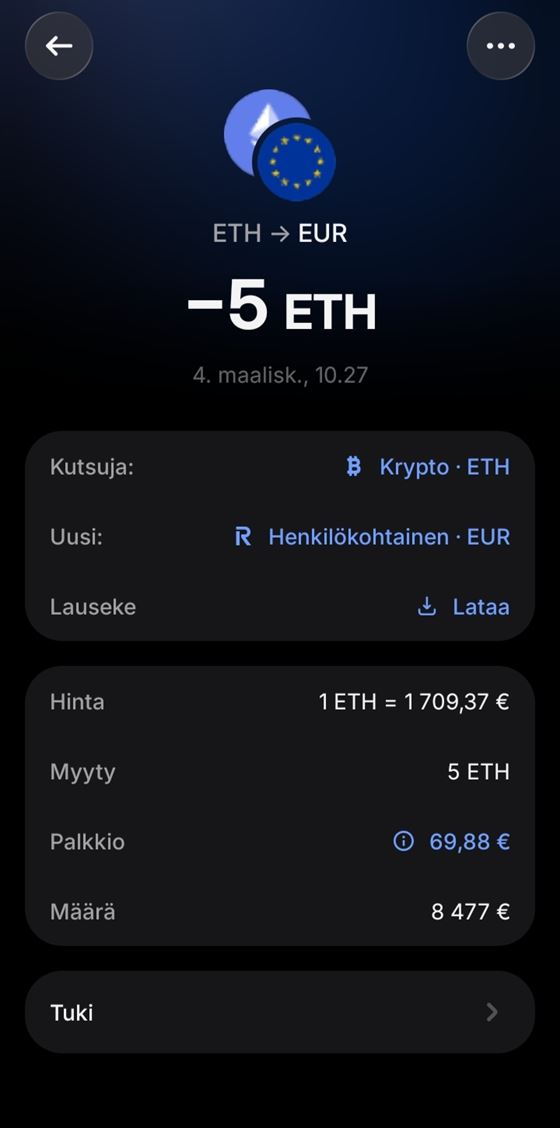
Kuvassa on toimituksen oma Revolut-kuitti, jossa myytiin 5 ETH euroiksi.
Myyntihinta oli 1 709,37 € per ETH, joten luovutushinta oli yhteensä 8 546,85 €.
Revolut veloitti myynnistä 69,88 €:n palkkion, eli noin 0,8 %, ja tilille jäi 8 477 €.
Verotuksessa myyntiä käsitellään samalla periaatteella kuin bitcoinin myyntiä, sillä Ethereum on Verohallinnon ohjeissa kryptovara samoin kuin bitcoin (Kryptovarojen verotus).
Jos käytetään todellista hankintamenoa, voitto on 8 546,85 € miinus ETH:ien ostohinta ja myynnin 69,88 €:n palkkio.
Jos käytetään hankintameno-olettamaa (20 %, kun omistusaika on alle 10 vuotta), vähennys on 1 709,37 € ja verotettavaa voittoa 6 837,48 €.
Olettamaa käytettäessä myynnin palkkiota ei voi vähentää erikseen, joten kannattaa laskea, kumpi tapa on edullisempi.
Kuitti kannattaa tallentaa heti, koska siinä on kaikki ilmoittamiseen tarvittavat tiedot: määrä, hinta, palkkio ja ajankohta.
Missä järjestyksessä Bitcoinin hankintaerät lasketaan?
Jos olet ostanut Bitcoinia useassa erässä eri hintaan ja myyt vain osan omistuksestasi, on tärkeää tietää, minkä erän katsotaan tulleen myydyksi.
Suomessa sovelletaan pääsääntöisesti FIFO-periaatetta (first in, first out) – eli vanhin hankittu erä katsotaan myydyksi ensin, ellei toisin pystytä osoittamaan.
Tällä on merkitystä erityisesti silloin, kun Bitcoinin hankintahinta on vaihdellut merkittävästi eri ostokertojen välillä – FIFO-periaate voi vaikuttaa siihen, kuinka suureksi luovutusvoitto tai -tappio lasketaan yksittäisessä myynnissä.
Bitcoinin hankintameno-olettama tarkemmin
Hankintameno-olettama on 20 % myyntihinnasta, kun omistusaika on alle 10 vuotta, ja 40 %, kun omistusaika on vähintään 10 vuotta (Verohallinnon ohje).
Olettaman saa valita aina, kun se on edullisempi, ja se on ainoa vaihtoehto esimerkiksi silloin, kun ostotositteet ovat kadonneet.
Olettama kannattaa, kun se on suurempi kuin todellinen hankintahinta ja kulut yhteensä, koska olettamaa käytettäessä muita kuluja ei voi vähentää.
Jos kauppa päätyy tappiolle luovutusvoiton sijaan, katso ohjeet tappioiden vähentämiseen verotuksessa.
Usein kysyttyä Bitcoinin luovutusvoitosta
Pitääkö jokainen yksittäinen myynti laskea erikseen?
Kyllä, luovutusvoitto tai -tappio lasketaan pääsääntöisesti jokaiselle luovutustapahtumalle erikseen.
Mitä hankintameno-olettama tarkoittaa?
Se on vaihtoehtoinen tapa laskea hankintameno: 20 % myyntihinnasta, tai 40 %, jos omaisuus on omistettu vähintään 10 vuotta. Sen saa valita aina, kun se on todellista hankintamenoa edullisempi tai ostohintaa ei pystytä osoittamaan.
Vaikuttaako omistusaika luovutusvoiton verotukseen?
Omistusaika voi vaikuttaa käytettävän hankintameno-olettaman suuruuteen, mutta itse luovutusvoiton veroprosentti ei riipu omistusajan pituudesta – tarkista ajantasaiset prosentit Verohallinnolta.
Tämä sisältö on yleistä tietoa, ei henkilökohtaista veroneuvontaa. Tarkista ajantasainen ohjeistus Verohallinnolta.